七成纳税人不用交个税,高收入群体才是主要贡献者,起征点调整影响有限
专业炒股配资门户:每次到两会,网上都会掀起一阵热烈讨论,很多人的第一诉求,就是把个税起征点从每月5000元继续往上调,调到8000,甚至10000元。在普通人的固有印象里,个税改革,等于提高起征点
<淘配网>七成纳税人不用交个税,高收入群体才是主要贡献者,起征点调整影响有限
每次到两会,网上都会掀起一阵热烈讨论,很多人的第一诉求,就是把个税起征点从每月5000元继续往上调,调到8000,甚至10000元。在普通人的固有印象里,个税改革,等于提高起征点,只要起征点抬高,所有人都能少交钱,到手工资变多。
但是翻看税务部门公开的汇算数据,有一组很有反差感的数字:在办理综合所得汇算的人群当中,超过七成的人最终不需要缴纳个税 。剩下不到三成真正交税的群体,里面六成以上只适用3%最低一档税率,缴纳的税款金额并不高 。
收入排名前1%的纳税人,贡献了超过一半的个税;前10%的纳税人,承担了大约九成的个税收入 。这几组数据摆在一起,其实已经告诉我们一个现实:现如今个税改革的重点,早就不再是单纯上调起征点。
今天用大白话,把这套税制讲明白,不带晦涩专业术语,把大家容易误解的关键点拆解清楚,客观看待个税制度,分清哪些是真实红利,哪些是网上流传的片面想法。
首先先厘清一个基础常识,大家口头上说的“起征点”,官方叫法是基本减除费用,一年6万元,折合每个月5000元 。很多人以为,工资超过5000元就要直接交税,其实并不是。5000元只是第一道扣除,在此之外,还要先扣掉五险一金,再扣七项专项附加扣除,最后剩下的部分,才用来计算个税。
一、为什么超七成汇算人群,不用缴纳个税
很多人会疑惑,明明不少人月薪五六千,已经超过5000,为什么最后不用交税?核心就在于一整套叠加的扣除政策,并不是只看5000这一条线。
现在七项专项附加扣除已经落地,分别是3岁以下婴幼儿照护、子女教育、赡养老人、住房贷款利息、住房租金、继续教育、大病医疗,另外还有个人养老金的税前抵扣政策。2026年,婴幼儿照护、子女教育,每个孩子每月2000元;赡养老人,独生子女每月3000元。
举一个非常贴近现实的普通家庭例子。一对夫妻,独生子女,家里一个孩子,还有年迈父母,背负房贷。夫妻其中一方,赡养老人每月扣3000,孩子教育分摊之后每月扣1000,房贷利息每月扣1000,再加上一年6万的基础减除费用,还有五险一金扣除。全部叠加,一年能够扣除的额度非常高。
这种家庭,就算年收入达到十二万上下,汇算之后,大概率也不需要缴纳个税。也就是说,5000元只是底线,专项附加扣除,是针对老百姓真实生活负担,做的定向减税。
税务公开数据显示,每年上亿人享受专项附加扣除政策,减税规模几千亿元,大量上有老下有小的普通工薪家庭,实实在在拿到政策红利。七成不用交税,并不是所有人工资都很低,相当一部分人,就是被这些民生类抵扣,落到了免税区间。
这里也要特别说明,“超七成人不用交税”,统计范围,是取得工资、劳务报酬这类综合所得、参与年度汇算的人群,不是全国全部人口,不要把范围无限放大,避免理解出现偏差 。
剩余不到三成需要交税的人当中,大部分只适用3%最低税率,一年交税几百、一两千,负担比较轻;真正大额的个税税款,集中在少数中高收入群体身上,这也正是个税“调高惠低”的制度设计初衷,低收入少交税、不交税,中高收入多承担税负,调节收入差距。
二、单纯抬高起征点,并没有想象当中那么完美
既然七成汇算人员已经不用交税,那如果直接把5000元起征点,提升到8000或者10000,是不是皆大欢喜?很多网友会有这个想法,但现实并没有这么简单。
先说第一点:已经不用交税的七成普通人,就算起征点上调,也得不到任何好处。
原本扣除之后已经不用纳税,起征点再往上提高,对这部分人来说,税款不会变少,到手收入不会增加,政策红利完全落不到他们身上。
第二点,单纯上调起征点,收益最大的,反而是高收入人群。
简单对比,同样把每月减除标准提高3000元。对于月薪6000的普通人,一年最多少交几百块钱;但是对于年薪百万的群体,一年可以省下几万甚至十几万的税款。单纯提高起征点七成纳税人不用交个税,高收入群体才是主要贡献者,起征点调整影响有限,会让高收入群体减税幅度远远大于普通工薪,反而不利于收入调节,违背个税制度设计的目标。
第三点,起征点全国统一,但是各地生活成本差异巨大。一线城市房租、育儿开支很高,小县城物价压力相对更小。如果简单一刀切,把起征点拉得很高,很难兼顾全国不同地区的实际情况。
当然,我们并不是说5000元这个标准就永远固定不变。随着物价、居民收入持续变化,未来制度依然会动态优化。只是改革不等于只有“抬高起征点这一条路”,现在改革的重心,已经转移到别的方向。
三、当下个税改革真正的核心,到底是什么
总结下来,未来改革,重点主要集中在三个方向:完善扣除项目、优化收入调节、完善征管体系,而不是只盯着5000元这个数字。
第一,专项附加扣除继续优化,更贴合普通人家庭压力。
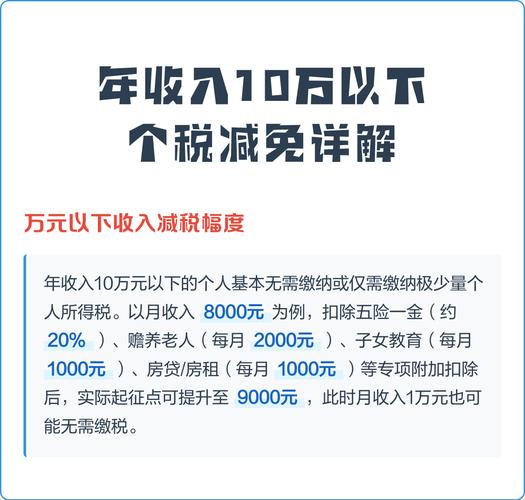
这几年我们已经能够看到变化,婴幼儿照护、子女教育、赡养老人,都已经上调扣除额度,重点向养老、育儿这类刚性家庭支出倾斜。改革思路,不是简单把一条线拉高,而是看每个家庭的真实负担。同样月薪一万,单身年轻人,和要赡养四位老人、抚养两三个孩子的中年人,家庭压力天差地别。专项附加扣除,就是区分这种差异,家庭负担重的,可以抵扣更多,减税更多,做到更加精准公平。
很多人没有用好政策红利,连专项附加扣除都没有填报。孩子上学、家里有婴幼儿、赡养老人、租房、房贷,符合条件,就可以打开个人所得税APP,填报对应的扣除项目,每年汇算的时候,可以退税,减轻家庭压力。
第二,完善综合税制,把不同类型的收入,更加公平地纳入监管。
目前工资薪金、劳务报酬、稿酬、特许权使用费,四项合并为综合所得,按统一的累进税率计税 。但是还有一部分财产类、资本类收入,计税规则和工资不一样。未来改革的方向,就是进一步平衡不同来源收入的税负,劳动收入、资本收入之间,税负更加合理,更好发挥调节收入分配的作用。
过去大家有一种固有印象,只有上班拿工资的人老老实实扣个税,其他类型收入监管偏弱。随着大数据、个税汇算制度越来越完善,各类收入申报监管持续加强,不管是工资、兼职劳务,还是其他收入,都要依法申报纳税,堵住征管漏洞,让税制更加公平。
第三,平衡好减税和财政可持续,兼顾民生和公共开支。
个税是国内第三大税种,税收收入,最终投入教育、医疗、养老、基础设施建设等公共事业,全社会所有人都会间接受益。税制调整,不能只追求减税,还要兼顾公共财政可持续运行,保障各类民生投入可以持续落地。
改革一定是循序渐进,不会出现极端的、一刀切式的改动。个税制度调整,要兼顾亿万工薪家庭,也要兼顾社会整体运行,不能简单用“起征点越高越好”一句话概括全部问题。
四、普通人最容易踩进去的四大误区,一定要分清
误区一:工资超过5000,就一定会被扣个税。
错。5000元只是年度基础减除,再加上五险一金、七项专项附加扣除,很多月薪六七千、七八千,家庭负担重的人,最终不需要缴纳个税。可以每年3‑6月,打开个税APP,办理年度汇算,该退税的可以拿到退税。
误区二:改革就等于提高起征点,不起征点就是改革停滞。
个税改革包含非常多内容,专项附加扣除提标、年终奖计税政策延续、完善收入监管,全都属于改革。上调起征点,仅仅是改革当中其中一个选项,并不是唯一标准答案。
误区三:只要提高起征点,所有人收入都会大涨。
前面已经讲过,已经免税的七成人群,上调起征点对他们没有任何实际收益,红利主要集中在中高收入群体,不能想当然认为人人都受益。
误区四:个税就是只管上班发工资,其他收入不用管。
现在劳务报酬、自媒体兼职收入、稿酬,都纳入综合所得,需要做年度汇算。有兼职副业收入,一定要记得按时申报,不要抱有侥幸心理。
五、站在普通人的角度,我们可以怎么做
第一,认真用好专项附加扣除政策。对照七项扣除,符合条件,及时在个税APP填报。很多人明明家里有孩子上学、赡养老人,却一直没有填报,白白丢掉退税红利。每年年度汇算期,认真核对自己的收入和扣除信息,该退则退,该补则补,依法履行纳税义务。
第二,理性看待税制改革。希望自己税负减轻,是非常正常的想法,但是不要被短视频片面言论带节奏。税制设计是一套完整体系,不是单一数字高低那么简单。
第三,分清现实,不要走向两个极端。既不要觉得个税制度完美无缺,完全不需要调整;也不要简单认为,只要起征点大幅度拉高,所有社会经济问题就全部迎刃而解。随着时代发展,整套制度会持续优化迭代。
总结
总的来说,从公开汇算数据可以看到,办理综合所得汇算的人群当中,超七成人员无需缴纳个税。现行个税制度之下,中低收入群体的税负已经压到很低水平,个税改革的核心,早已不再是单纯把起征点往上调。
未来改革,更多会向着优化专项附加扣除、平衡不同类型收入税负、完善税收监管这个方向推进,更加看重家庭真实负担营业税起征点由5000调整到30000的时间,追求税制的公平精准。当然,各项制度会跟随物价、居民收入水平动态调整,一切以国家正式出台的政策文件为准。
话题讨论:对于个税制度,你最期待哪方面做出调整?平时有没有认真填报专项附加扣除?欢迎在评论区留言交流,点赞关注,持续分享接地气的民生财税科普。
股票配资属于高风险投资行为,可能导致本金亏损。投资者应充分了解市场风险,根据自身财务状况及风险承受能力谨慎决策。本文链接:http://wwww.elkanu.com/html/zhuanyechaogupeizimenhu/2805.html