个税起征点5000,超七成不缴税,为何还要调?
专业炒股配资门户:在网络讨论当中,关于个人所得税的话题,热度常年居高不下。很多人的关注点始终集中在起征点上,不少人希望把每月5000元的标准继续往上调高,以此减轻工薪群体的生活压力。 每年两会期间
<淘配网>个税起征点5000,超七成不缴税,为何还要调?
在网络讨论当中,关于个人所得税的话题,热度常年居高不下。很多人的关注点始终集中在起征点上,不少人希望把每月5000元的标准继续往上调高,以此减轻工薪群体的生活压力。
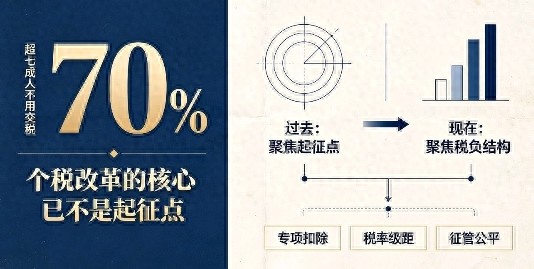
每年两会期间,也会出现不少关于上调个税起征点的建议,相关话题很容易登上各类平台的热搜。但国家税务总局对外公布的一组汇算数据,让大众看到个税制度的真实面貌:取得综合所得的人群当中,超过七成的人汇算之后不需要缴纳个税 。
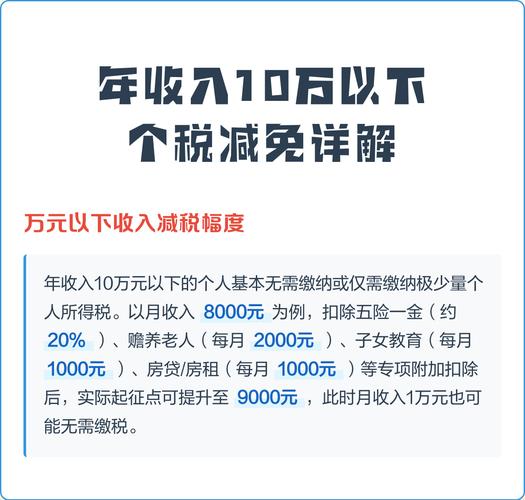
这组数据出自官方发布会,是2025年度个税汇算清缴统计结果。全国有超过2亿人完成年度汇算申报,其中超过1亿人拿到退税,退税总金额超过1500亿元。年收入12万元以下的群体营业税起征点由5000调整到30000的时间,扣掉每年6万元基本减除费用,再扣除三险一金,叠加各项专项附加扣除之后,基本不需要缴纳个税,或者只需要缴纳极少量税款。
在实际需要缴税的人群里面,超过六成的人只适用3%的最低档税率,缴纳的税款数额并不高。真正承担个税主要份额的,是收入靠前的群体。申报人群里,年收入排名前1%的群体,缴纳的个税占到全部个税总量五成以上;收入前10%的申报人员,贡献了九成左右的个税收入 。
看到这组数据,很多人会产生疑惑,既然绝大多数普通人不用交税,为什么还会不断出现上调起征点的呼声。现实生活里,不少月薪七八千、一万出头的上班族,每个月工资条上依旧会显示扣掉个税。这里需要把账面规则和实际情况分开看待。
个税的应纳税所得额,不是直接拿每月工资去对比5000元的起征线。完整计算公式是:全年总收入,减去6万元基本减除费用,减去个人缴纳的三险一金,再减去子女教育、赡养老人、房贷房租等专项附加扣除,剩下的部分,才是需要计税的收入。
如果一个上班族,没有孩子,不需要赡养老人,也没有房贷房租抵扣,月薪8000元,扣除五险一金之后,年度收入扣除6万基本费用之后,仍有剩余,就会产生个税。但如果家庭负担较重,有孩子要抚养、有老人要赡养,同时背负房贷,多重扣除叠加之后,即便月收入过万,也有可能不需要交税。
这也能解释一个现象:同样是月薪一万,有的人每年要交不少个税,有的人汇算之后可以拿到退税,差别就来自家庭实际负担的差异。
很多人简单认为,只要把起征点拉高,所有人都能得到实惠。但从税收调节逻辑来看,单纯上调起征点,会出现一个很现实的问题:同样提高扣除额度,收入越高的群体,获得的减税幅度会更大。
举个简单例子,假设把年度基本减除费用从6万上调到8万。处于3%低档税率的普通工薪人员,最多可以少交600元税款;而处在20%税率档位的人群,同样增加2万元扣除,就可以少交4000元税款;高收入群体,减税的金额会更高。
如果大幅度抬高起征点,减税红利大部分会流向收入更高的群体,中低收入群体得到的实惠反而有限,会削弱个税调节收入差距的作用。同时,起征点上调会直接造成财政收入减少,财政的压力也会随之上升。
当然,这不代表起征点完全没有调整的空间。物价水平、居民收入水平一直在发生变化,长期固定不变的扣除标准,确实会带来税负感受的变化。只是在当前的税制格局之下,继续把改革重心放在提高起征点上,已经很难实现普惠减负的目标。个税改革的重心,已经慢慢转移到其他方向。
“十五五”规划纲要当中,对于个税改革给出了明确方向:完善综合与分类相结合的个人所得税制度,逐步扩大综合征收范围,健全经营所得、资本所得、财产所得税收政策,充分发挥专项附加扣除政策作用,加大个税抵扣力度,加强对高收入者税收监管 。
从这些表述能够看出,接下来的改革,不会只盯着起征点这一个数字,而是从扣除体系、收入类型划分、税收征管多个维度同步推进。
第一个重点方向,就是持续优化专项附加扣除。现行制度一共有七项专项附加扣除,包含3岁以下婴幼儿照护、子女教育、赡养老人、住房贷款利息、住房租金、继续教育、大病医疗。2026年已经对一老一小相关项目提高扣除标准,婴幼儿照护、子女教育每人每月2000元,赡养老人每月3000元,用来对冲家庭养育、养老的刚性支出 。
后续的优化,会更多贴合普通家庭真实生活负担。有观点提出,可以根据家庭实际情况做差异化设计,比如多子女家庭的抵扣标准可以进一步倾斜,大病医疗的扣除门槛、额度也可以继续研究调整。专项附加扣除的核心逻辑,不再是一刀切的统一标准,而是看每个家庭实际扛着多大的生活压力,负担越重,可以抵扣的额度就越高。
第二个重点,是扩大综合所得的征收范围。目前国内个税实行综合与分类相结合的模式。工资薪金、劳务报酬、稿酬、特许权使用费这四类劳动收入,归入综合所得,按年度汇算,适用3%‑45%七级超额累进税率。而经营所得、股息红利、财产转让等收入,依旧执行分类计税,分开算税,不参与年度汇算 。
现实当中就出现税负差异。上班族靠工资赚钱,最高边际税率45%;股权分红、股票转让这类资本收益,统一按照20%计税。同样是一年赚到一百万,靠劳动工作取得收入,缴纳的税款,会高于依靠资产投资获得的收入。
部分经营所得,本身也带有很强的劳动属性,却执行另一套计税规则。过去一段时间,部分从业者通过转换收入性质,把劳务报酬包装成经营所得,以此降低实际税负,这类行为已经被税务部门重点整治。未来改革的方向,就是逐步把更多劳动属性的收入纳入综合所得,让不同来源的劳动收入,税负保持相对公平,减少利用税目差异进行避税的空间 。
第三个重点,是强化对高收入群体的税收监管。现在个税收入很大一部分来自高收入群体,这也意味着征管工作的重要性不断提升。随着平台经济发展,个人收入来源变得更加多元,工资、劳务、投资、经营收入交织在一起。
税务部门已经在推进自然人税费服务和监管体系建设,打通平台报送的数据,规范新业态从业者的收入申报。对跨境收入、股权转让、股息分红等资本类收入的征管力度持续加强,堵住税收流失的漏洞,保障税收调节分配的功能落地。
这里也要厘清一个现实,改革的推进不会一蹴而就。扩大综合征收范围个税起征点5000,超七成不缴税,为何还要调?,涉及大量制度调整,还要兼顾财政的可持续性,兼顾不同群体的承受能力,每一步都需要充分研究论证,不会出现跳跃式的改动。
很多普通民众会把个税改革简单理解成“少交钱”,但个税的作用不只是单纯减税。个税承担两个重要功能,一方面给中低收入群体减负,另一方面调节收入差距,把一部分高收入群体的税收,用于公共服务、民生保障。
目前的制度已经做到,大部分普通劳动者不用承担个税,真正需要缴税的,是收入相对较高的群体。但现实依旧存在不少可以完善的地方。比如现在个税以个人为单位计税,没有完全考虑家庭整体负担。同一个收入水平,单人无负担家庭,和上有老下有小的多人口家庭,生活压力差距巨大,现行制度还不能完全把家庭负担全部折算进扣除当中。
还有不同收入类型之间的税负平衡,劳动收入和资本收入之间的差距,也是学界持续讨论的内容。
总结
官方统计数据已经说明,国内超过七成取得综合所得的人群,不需要缴纳个税。这意味着,继续单纯调高起征点,已经不是个税改革的核心抓手。
现阶段的改革重心,转向优化专项附加扣除,让抵扣更加贴合家庭真实负担;逐步扩大综合所得征收范围,平衡不同类型收入的税负;同时加强高收入群体的税收征管,完善自然人税收监管体系。
起征点并不是完全没有调整可能性,但它已经不再是改革的主要突破口。个税制度的完善,是一套系统性工程,不是改动一个数字就可以解决全部问题。
可以看到,个税制度一直在跟着居民收入结构、社会家庭结构变化做调整。普通人也需要了解个税的基本规则,按时填报专项附加扣除,把属于自己的抵扣权益落实到位。
税收制度的设计,需要在减负、公平、财政可持续三者之间寻找平衡点。如何让税收制度更加贴合当下普通人的真实生活,兼顾不同群体的利益,还需要持续的探索与完善。
免责声明
本文内容基于国家税务总局公开的个税汇算数据、“十五五”规划纲要公开文件整理,仅做科普解读,不构成任何财税办理建议。文中涉及改革方向为政策研究讨论方向,不代表未来一定会落地实施。具体个税政策以国家税务总局正式发布的法律法规、公告为准。
股票配资属于高风险投资行为,可能导致本金亏损。投资者应充分了解市场风险,根据自身财务状况及风险承受能力谨慎决策。本文链接:http://wwww.elkanu.com/html/zhuanyechaogupeizimenhu/2795.html