股票:技术服务费抵扣进项税场景解析【技术服务费抵扣进项税要分情况看】一般纳税人拿到合规专票且用于应税项目就能抵扣,但技术维护费、免征增值税服务、非应税用途这些特殊情况有例外。
<淘配网>技术服务费增值税抵扣规则 一般纳税人满足条件就能抵
技术服务费抵扣进项税场景解析
【技术服务费抵扣进项税要分情况看】
一般纳税人拿到合规专票且用于应税项目就能抵扣,但技术维护费、免征增值税服务、非应税用途这些特殊情况有例外。企业操作时得盯紧政策条件,别踩税务红线。
【技术服务费抵扣进项税得满足这几点】
1.纳税人身份:只有增值税一般纳税人才能抵扣(小规模用简易计税,不涉及进项抵扣)。这是抵扣制度的基本门槛。
2.发票合规:必须拿到合法有效的增值税专用发票(普通发票或不合规专票不能抵扣)。发票合规是抵扣的前提。
3.用途限制:费用得用在增值税应税项目上技术服务费增值税抵扣规则 一般纳税人满足条件就能抵,不能用在简易计税、免征增值税、集体福利或个人消费上。这是政策红线,企业得严格区分。
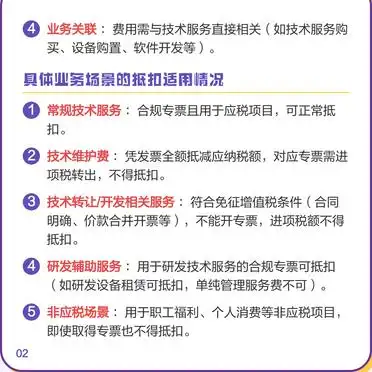
4.业务相关:费用得和技术服务直接挂钩,比如买技术服务、买设备、开发软件、办公支出这些。关联性得看业务实质。
【具体业务场景的抵扣情况】
1.常规技术服务:企业买技术咨询、技术开发等服务,拿到合规专票且用于应税项目,进项税就能正常抵扣。这是最常见的合规场景。
2.技术维护费:按财税〔2012〕15号,技术维护费能凭发票全额抵减增值税应纳税额技术服务费增值税抵扣,但对应的专票得做进项税转出,不能抵扣。这政策特殊,企业容易搞混。
3.技术转让/开发相关服务:如果服务属于“和技术转让、技术开发相关的技术咨询、技术服务”且符合免征增值税条件(合同明确、价款合并开票等),就不能开专票,进项税也不能抵扣。免税项目和抵扣政策是互斥的。
4.研发辅助服务:外聘研发人员的劳务费(通过劳务派遣)、委托研发的服务费(得符合合同条款)、差旅费、通信费这些用于研发技术服务的,拿到合规专票能抵扣。注意服务费得和技术服务直接相关,比如研发设备租赁能抵扣,单纯管理服务费不行。
5.非应税场景:技术服务费用在职工福利(比如内部技术培训)、个人消费(比如个人用的技术工具)等非应税项目,就算拿到专票也不能抵扣。这是企业最容易忽视的禁区。
企业处理技术服务费抵扣时,建议建好税务管理流程,确保每笔抵扣都符合政策。特殊场景搞不定,可以找专业机构问清楚。
股票配资属于高风险投资行为,可能导致本金亏损。投资者应充分了解市场风险,根据自身财务状况及风险承受能力谨慎决策。本文链接:http://wwww.elkanu.com/html/gupiao/2827.html