股票:一、增值税政策:两类免税场景与实操要点 1. 技术开发 + 相关技术服务:同票开具免增值税核心政策:根据财税〔2016〕36 号文及国家税务总局 2024 年政策指引
<淘配网>技术开发及服务免税政策解读,技术服务费增值税抵扣有何要点?
一、增值税政策:两类免税场景与实操要点 1. 技术开发 + 相关技术服务:同票开具免增值税
核心政策:
技术开发合同需登记:经省级科技主管部门认定登记(如江苏省科技厅),取得《技术合同认定登记证明》;持合同及登记证明向主管税务机关备案(备案时限:合同签订后 30 日内)。
项目:技术开发(80万)+技术服务(10万),合计90万,税率「免税」。
对比:若分开开票,10 万元服务需按 6% 缴纳增值税 0.6 万元。
2. 向境外销售完全在境外消费的无形资产(技术除外)
适用范围:
项目:软件版权转让,金额300万日元,税率「免税」。
二、所得税政策:两大优惠降低实际税负 1. 技术转让所得:免 + 减半征收
政策要点:
免税500万元技术服务费增值税抵扣,剩余200万元×12.5%=25万元(节省税款:200万×25%-25万=25万)。
2. 研发费用加计扣除:多抵税少缴税
适用场景:
一般企业:研发费用 ×100% 加计扣除(花 100 万,按 200 万抵税);
科技型中小企业:研发费用 ×100% 加计扣除(2025 年政策调整,原 120% 已到期)。
3. 高新技术企业优惠
三、技术出口的特殊政策 1.增值税零税率政策
根据财税〔2016〕36 号文及 2025 年新增值税法(2026 年实施),技术出口适用增值税零税率,即不仅免征销项税,还可退还进项税额。
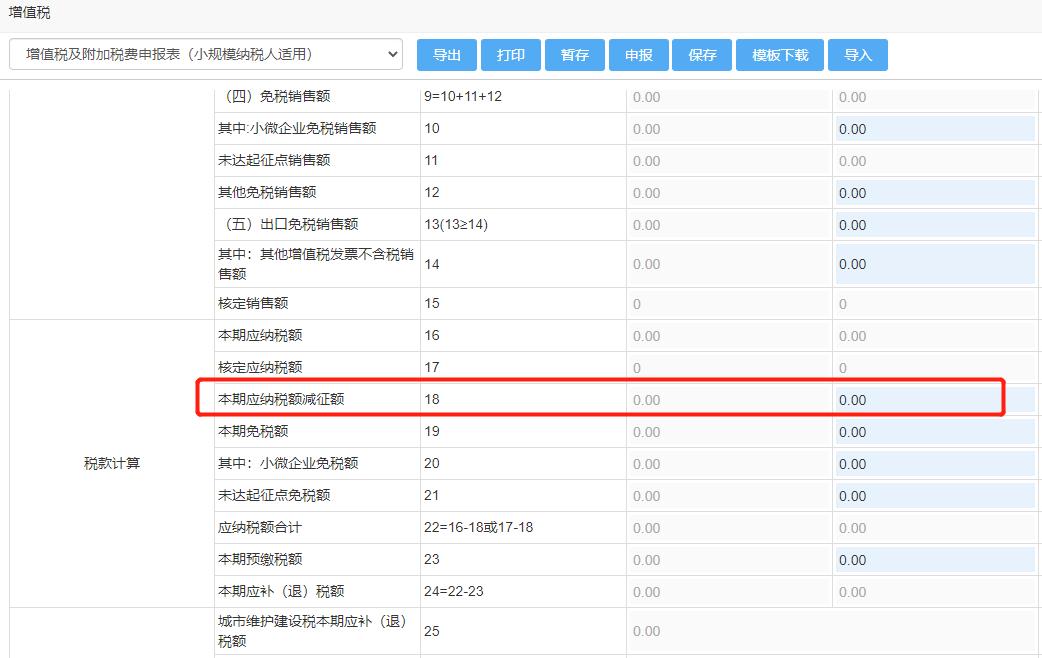
包括专利技术、计算机软件著作权、集成电路布图设计权等技术转让,以及 5 年以上全球独占许可使用权的转让。
退(免)税申报:外贸企业外购技术出口实行免退税办法,生产企业自行研发技术出口实行免抵退税办法。
发票要求:需开具零税率发票,不得开具增值税专用发票。
2.企业所得税减免(同上)
居民企业技术转让所得不超过 500 万元的部分免征企业所得税,超过部分减半征收(即按 12.5% 税率)。
技术转让需签订合同并经省级商务部门认定登记,且技术需符合《中国禁止出口限制出口技术目录》要求。
经认定的高新技术企业减按 15% 税率征收企业所得税,技术出口收入可纳入优惠范围。
四、进口税收优惠:科研设备免税清单 政策内容(2021-2025 年)
科学研究机构、技术开发机构进口国内无法生产的科研设备、检测仪器、教学用品等;
需符合《免税进口科技开发用品清单》(如半导体研发设备、人工智能实验平台)。
免征关税、进口环节增值税、消费税(三税全免)。
设备需直接用于科研或技术开发,不得转售;
向海关提交《进出口货物征免税证明》及科研项目证明文件。
五、个人所得税优惠:科技人员双重利好 1. 科技成果转化奖励减税
非营利性科研机构、高校向科技人员发放的职务科技成果转化现金奖励,减按 50% 计入工资薪金所得纳税(税率最高 45%→最低 20%)。
2. 股权奖励分期纳税
高新技术企业给予技术人员的股权奖励技术开发及服务免税政策解读,技术服务费增值税抵扣有何要点?,可在5 年内分期缴纳个人所得税(缓解一次性缴税压力)。
六、实操避坑指南:3 个关键细节1.发票开具:免税的 “生命线”2.区分技术类与非技术类无形资产3.境外消费证据链搭建
七、总结:政策红利全景图风险预警技术服务独立性风险:若技术服务与开发项目无关联(如通用型培训),单独开票不得免税;跨境政策适用风险:向境外销售技术类无形资产,需优先适用零税率政策(比免税更优);研发费用核算风险:未单独设置研发费用明细账,可能被税局取消加计扣除资格。
#税务实操 #技术开发 #增值税优惠 #企业所得税 #财务干货
股票配资属于高风险投资行为,可能导致本金亏损。投资者应充分了解市场风险,根据自身财务状况及风险承受能力谨慎决策。本文链接:http://wwww.elkanu.com/html/gupiao/2820.html